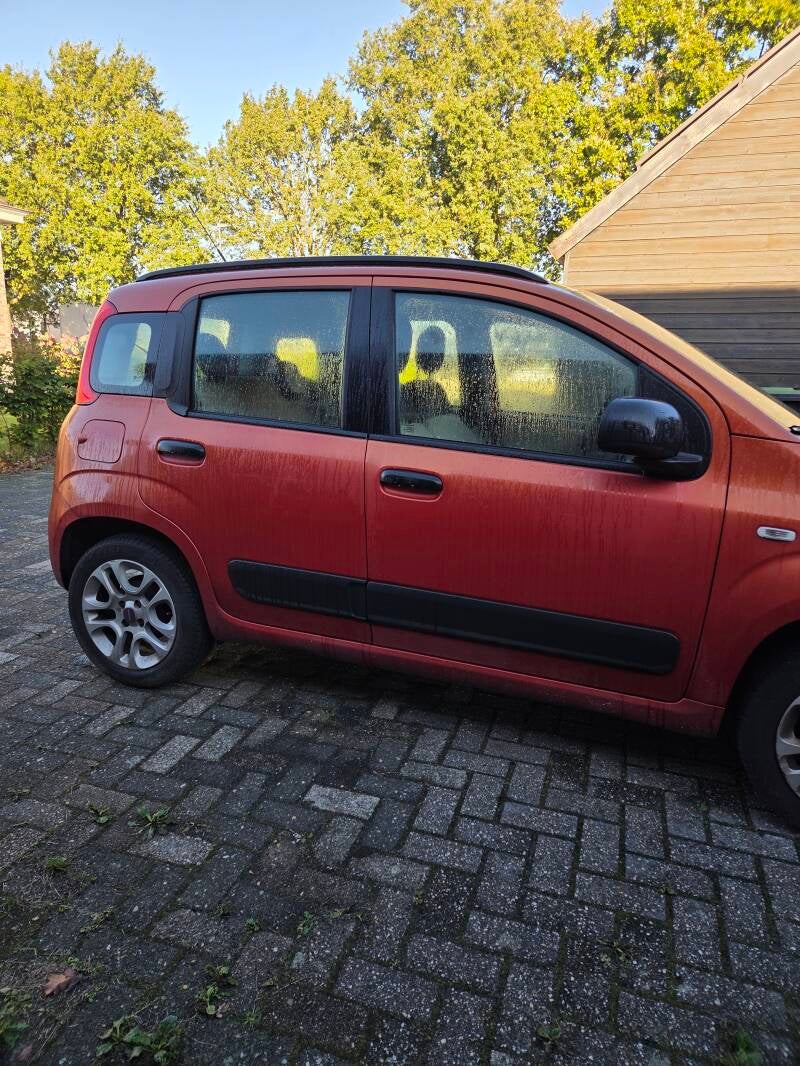
Daar ging onze Panda...
Wat een rustige vakantieweek beloofde te worden, werd onverwacht een enerverende week. Zoals je misschien al wel voorbij hebt zien komen, werd onze Panda economisch total loss verklaard. En dat terwijl we net waren begonnen met sparen voor een nieuwe auto.
Afgelopen zaterdag waren we even naar de Action in een dorp verderop. Toen we de auto wilden starten om weer naar huis te rijden, maakte deze een raspend geluid. Nog geen 30 seconden later hing de geur van verbrand rubber in de auto. We keken elkaar direct aan en wisten: dit is niet goed.
Aangezien we geen ANWB hebben, besloten we na kort overleg toch het risico te nemen en naar huis te rijden. Tien minuten billenknijpen later kwamen we gelukkig thuis aan. Mijn man nam direct contact op met onze vaste garage om een afspraak te maken. De auto moest immers toch al naar de garage voor een grote beurt en we waren al voorbereid op een flinke rekening.
Dinsdagochtend bracht mijn man de auto weg en al vrij snel werd hij gebeld door de garage.
"De auto is economisch total loss."
Er zat tussen de €1.500 en €2.000 aan reparatiekosten aan, minimaal. De aircopomp was stuk gegaan, waardoor ook de multiriem en de dynamo beschadigd waren geraakt. En wie weet wat er verder nog aan het licht zou zijn gekomen.
Nog even bellen met mijn vader, die automonteur is, en met ruim 218.000 kilometer op de teller besloten we dat het tijd was om afscheid te nemen.
Verrassend rustig
Ik was er eigenlijk verrassend rustig onder.
In plaats van in de stress te schieten over hoe we dit moesten oplossen, waren we eigenlijk best goed voorbereid op dit scenario. Jarenlang hebben we vol ingezet op onze beleggingen zonder een grote buffer achter de hand te houden. Sommige mensen zullen dat compleet onverantwoord vinden, maar je kunt het ook zo bekijken dat we jarenlang onze buffer hebben belegd en nu een deel van het rendement gebruiken om een andere auto te kopen.
Maar goed, mijn man heeft ook gewoon een baan en hier zijn niet alle winkels en voorzieningen op loopafstand. Dus moesten we toch met enige vaart op zoek naar een andere auto.
Dat is een gevalletje not my cup of tea.
Mijn man ging woensdag al kijken bij een andere auto. Natuurlijk hadden we vooraf al besproken wat ons budget zou zijn en wat we qua grootte en kilometerstand zochten. En met een kleine op komst komt die extra ruimte eigenlijk ook wel goed uit.
We zochten dus iets meer comfort en een jonger model.
Qua auto dan. 😉
Samen komen we er wel weer uit en uiteindelijk moest het misschien gewoon zo zijn. Ik zie het als een uitdaging op ons pad, die eigenlijk heel eenvoudig op te lossen is.
Met geld.
Hoe ga je een andere auto betalen?
Maar... hoe gaan we die nieuwe auto betalen?
Eerst hebben we alle opties doorgenomen.
1. Voorlopig geen andere auto kopen
Alles op de fiets doen en mijn man zou via zijn werk een gratis NS Business Card kunnen krijgen. Dit zou ons beperken in onze vrijheid, maar ons wel de tijd geven om verder te sparen.
2. Een tijdelijke goedkope auto rijden
Als we alle potjes en dingetjes leeg zouden trekken, zouden we nog wel zo'n €5.000 bij elkaar kunnen krijgen voor een tijdelijk wagentje.
3. Een andere auto financieren
Die rente kwam uit op ongeveer 9%. Ons gemiddelde rendement over de afgelopen negen jaar ligt wel hoger, maar dan zouden we voor een paar honderd euro voordeel best veel risico nemen en hopen op eenzelfde resultaat als in het verleden.
4. Een deel van onze beleggingen verkopen
Uiteindelijk kwam het neer op die laatste optie.
Zonde natuurlijk, maar gezien het bedrag niet onoverkomelijk.
Een flink FIRE-daling
We hebben gekozen voor een Skoda van vier jaar oud met heel weinig kilometers op de teller. Hiermee hopen we er weer jarenlang tegenaan te kunnen.
Bij een nieuwe auto hoort natuurlijk ook een nieuwe autoverzekering. Vergelijken deden we uiteraard weer via Pricewise. (affiliate link)
Ook hebben we nog even navraag gedaan bij de werkgever van mijn man om te kijken welke verzekering voor ons uiteindelijk het voordeligst zou zijn.
Nu gaan we iets meer per maand betalen dan we voor de Panda betaalden.
Met de aankoop van onze nieuwe auto daalde ons FIRE-vermogen met ongeveer €16.000
Dat vond ik toch wel even slikken.
Maar goed dat ik mijn moodboard met als doel €250.000 nog niet van de muur had gehaald en ik mag toch voorlopig geen champagne drinken.
Aan de andere kant geeft het ook weer extra motivatie om er tegenaan te gaan.
Wat betekent dit voor onze spaarchallenge?
Deze aankoop heeft natuurlijk ook gevolgen voor onze spaarchallenge.
Eén van onze spaardoelen was namelijk sparen voor een andere auto. Je zou kunnen zeggen dat dit doel nu eigenlijk is behaald, want de andere auto staat inmiddels voor de deur.
Toch ga ik dat potje niet opheffen.
Sterker nog, ik wil het juist blijven aanhouden.
Alleen verandert het doel een beetje.
In plaats van sparen voor de aanschaf van een andere auto wordt het nu een potje voor onderhoud, reparaties en andere autokosten. En mocht er onverhoopt weer iets gebeuren, dan hebben we daarvoor direct een buffer beschikbaar.
Het verschil is alleen dat we niet meer zo agressief hoeven te sparen als voorheen. De noodzaak om op korte termijn een andere auto te kopen is immers verdwenen.
Dat geeft straks mogelijk weer wat extra ruimte voor onze andere financiële doelen.
Ook nog een zakelijke tegenvaller
Dan liepen we deze week ook nog tegen een zakelijk probleempje aan.
We hadden een rekening aangevraagd voor mijn bedrijf, maar die werd afgewezen vanwege mijn bedrijfsactiviteiten. Best zonde, want we waren hier al twee weken mee bezig.
Uiteindelijk zijn we bij onze huisbank uitgekomen en was het aanvragen én goedkeuren van een rekening binnen een half uur geregeld.
Inmiddels heb ik ook mijn eerste zakelijke betalingen ontvangen.
Whoehoe!
Meer rente op ons spaargeld
Dan hebben we vorig weekend ook nog een actiepunt van het lijstje kunnen schrappen, namelijk het verhogen van onze rente op de spaarrekening.
Mijn man was geen fan van overstappen. Nog een rekening om toe te voegen aan de belastingaangifte en het aanvragen van zo'n rekening met een gezamenlijke rekening is vaak ook een hoop gedoe, zo leerden wij eerder al.
Na hem lief aangekeken te hebben, ging hij toch overstag.
En wat denk je?
Het was zo gepiept.
We hadden namelijk nog een rekening bij deze bank vanwege een eerdere actie met gratis aandelen, dus het was alleen een kwestie van heropenen.
Het enige nadeel?
Hierdoor kregen we 2,5% rente in plaats van de 3% die nieuwe klanten ontvangen.
Maar goed, het is nog altijd meer dan de 1,85% die we elders kregen.
Nu moet ik alleen in een spreadsheet gaan bijhouden welk geld voor welk potje is.
Saveback uitproberen
Naast de spaarrekening heb ik ook Saveback geactiveerd.
Hiervoor moest ik activeren dat we maandelijks €50 in een ETF beleggen. In ruil daarvoor krijgen we 1% cashback op alle uitgaven die we doen met die kaart.
Ik ga het de komende tijd testen en kijken of ik het niet te veel gedoe vind om alles apart bij te houden, en of die 1% cashback mij dat uiteindelijk waard is.
Keep you posted.
Uiteindelijk gaat het daar niet om
Al met al was het een gekke vakantie.
Maar we hebben er een fijne tijd van gemaakt.
Iedere ochtend nog even samen uitslapen in het grote bed en lekker knuffelen. Samen op pad. En 's avonds mijn favoriete moment van de dag: samen het Jeugdjournaal kijken in bed.
Met het handje van mijn zoon op mijn buik, terwijl hij vraagt:
"Mama, kan ik mijn broertje al voelen?"
En dan ben ik blij dat we in de storm waarin we ons soms bevinden altijd weer de rust weten terug te vinden.
De rust waar wij thuis zoveel waarde aan hechten.
De rust waarvoor we zo hard hebben gewerkt.
En de rust die ervoor zorgt dat we het zo fijn hebben met elkaar.
Vijftien jaar samen
Volgende maand zijn mijn man en ik alweer vijftien jaar samen en ik denk dat we nog nooit zo gelukkig zijn geweest als nu.
En uiteindelijk valt daar geen prijskaartje aan te hangen.
Zoals iemand ooit zei:
"Scheiden is duurder."
Dus we maken er maar het beste van. 😉
Dan kijken we nu uit naar een weekend vol gezelligheid.
Ik wens jullie een heel fijn weekend toe. ☀️
Disclaimer: In dit artikel deel ik onze persoonlijke financiële keuzes en ervaringen. Wat voor ons werkt, hoeft niet de beste oplossing te zijn voor iemand anders. Ik ben geen financieel adviseur en dit artikel is dan ook geen financieel advies. Doe altijd zelf onderzoek en maak keuzes die passen bij jouw situatie en risicobereidheid. Beleggen brengt risico's met zich mee. Je kunt (een deel van) je inleg verliezen. Sommige links in dit artikel zijn affiliate links. Als je via zo'n link iets afsluit, ontvang ik mogelijk een kleine vergoeding. Dit kost jou niets extra's en helpt mij om MyWayToFire draaiende te houden.